Assurances pour administrateurs de biens et syndics

Gérer des lots locatifs, administrer une copropriété ou assurer plusieurs immeubles implique des risques et des contrats différents. ABE Courtage accompagne les professionnels de la gestion immobilière dans l’analyse de leurs garanties : loyers impayés, immeubles, lots non occupés, responsabilités professionnelles et travaux.
Notre rôle : identifier qui doit être assuré, pour quels risques et dans quelles conditions, puis organiser un programme d’assurance cohérent avec vos mandats et votre portefeuille.
Dessin trait unique d'une architecte travaillant à son bureau
L'essentiel

L’essentiel des assurances en gestion immobilière

L’adéquation d’un contrat dépend de l’activité exercée, de l’assuré concerné, des biens gérés et des conditions contractuelles. Quatre sujets structurent la couverture des administrateurs de biens et syndics.

Étudier mes assurances

Gestion locative

La garantie loyers impayés (GLI) dépend notamment des critères d’éligibilité du dossier locatif, des garanties souscrites et de la procédure à respecter lorsqu’un impayé survient.
Immeubles et lots gérés

Multirisque immeuble (MRI) et assurance propriétaire non occupant (PNO) n’ont pas le même objet. Leur articulation dépend notamment des parties communes, des lots privatifs et de leur occupation.

Responsabilités du cabinet

Responsabilité civile professionnelle (RC Pro) et garantie financière protègent des risques liés à l’activité du professionnel, distincts des contrats souscrits pour les immeubles ou les propriétaires.

Travaux en copropriété

Les assurances dommages-ouvrage (DO) et tous risques chantier (TRC) répondent à des objectifs différents. Le besoin dépend de la nature des travaux et du rôle des intervenants.

L'ACCOMPAGNEMENT ABE

ABE | Assurer les biens, les mandats et les responsabilités

Un syndic et un gestionnaire locatif peuvent exercer au sein du même cabinet, sans partager les mêmes risques assurantiels. L’étude du programme commence par l’identification de l’activité, du souscripteur et des biens concernés.
montage photo illustrant le travail de l'architecte entre plan et modélisation 3d

1 - Partir du portefeuille réel

Immeubles résidentiels, locaux mixtes, lots vacants, copropriétés avec travaux, sinistres récurrents : nous analysons les informations qui changent l’appréciation du risque par l’assureur.
architecte dessinant un plan de maison

2 - Examiner les clauses utiles

Franchises, plafonds, biens déclarés, exclusions, conditions d’adhésion GLI, délais et modalités de déclaration : une prime seule ne permet pas de comparer deux contrats.
Architecte prenant conseil auprès d'un expert ABE

3 - Suivre les évolutions

Acquisition d’un mandat, changement d’usage, travaux, nouveaux équipements, augmentation des encaissements ou sinistralité : ces changements peuvent nécessiter de réexaminer les garanties.
MÉTIERS DE L'IMMOBILIER

À chaque métier de l'immobilier, ses enjeux d'assurance

Des besoins d'assurance qui évoluent selon les activités exercées et les biens administrés.

Résidence moderne en copropriété Copropriété
Les enjeux à couvrir

Distinguer les assurances du syndicat et du syndic

Gestion des parties communes, contrats d'immeuble, incidents techniques et travaux votés en assemblée générale. L'enjeu : bien distinguer les garanties souscrites pour la copropriété de celles qui protègent la responsabilité du cabinet de syndic.
NOS SOLUTIONS D'ASSURANCE

Nos solutions d'assurance pour les professionnels de l'immobilier

Illustration 3D de la gestion locative : immeuble, clé et documents
Garantir les revenus et les biens administrés

Gestion locative

Baux, loyers et logements confiés par les bailleurs.

+ d'infos

La GLI vise, dans les conditions du contrat, les loyers impayés et certaines dépenses associées. Pour un gestionnaire locatif, les critères de sélection et de validation du dossier, les plafonds, les franchises et les délais de déclaration sont déterminants.

+ d'infos
Illustration 3D d'un immeuble en copropriété protégé par une assurance
Sécuriser le patrimoine collectif et ses travaux

Immeubles et copropriétés

Bâtiments, responsabilités du syndicat et chantiers.

+ d'infos
+ d'infos
+ d'infos
Illustration 3D d'un cabinet professionnel et de ses responsabilités assurées
Couvrir le cabinet dans l'exercice de ses missions

Responsabilités et fonctionnement du cabinet

Activités déclarées, fonds confiés et organisation.

+ d'infos
+ d'infos
+ d'infos
RESPONSABILITÉS ET GARANTIES

Qui assure quoi dans la gestion immobilière ?

Le cabinet, le syndicat des copropriétaires, le propriétaire bailleur et l’occupant sont des assurés distincts. Lorsqu’un sinistre survient, plusieurs contrats peuvent être concernés : leur intervention dépend des faits, des responsabilités et de leurs conditions.

Acteurs de la gestion immobilière, risques à examiner et contrats ou garanties susceptibles d'être concernés.
Acteur concerné Risque à examiner Contrat ou garantie concerné(e)
Cabinet administrateur / syndic Faute ou omission professionnelle ; fonds détenus
RC ProGarantie financière
Syndicat des copropriétaires Dommages liés aux parties communes ; responsabilité du syndicat
RC obligatoireMRI selon contrat
Copropriétaire non occupant Responsabilité du copropriétaire ; dommages à son lot
RC obligatoire en copropriétéPNO selon contrat
Bailleur en gestion locative Perte de loyers par impayé
GLI sous conditions
Locataire / occupant Risques locatifs et dommages relevant de sa responsabilité
Assurance locataire / occupant
Copropriété maître d’ouvrage Dommages liés à certains travaux
DO lorsque requiseTRC selon besoin

À retenir : schéma de lecture simplifié. Il ne préjuge ni du partage final des responsabilités, ni du contrat mobilisé lors d’un sinistre.

FOCUS EXPERT

Les vérifications qui évitent les angles morts

Les points de vigilance évoluent selon le contrat, l’activité et les caractéristiques des biens.
01 · POINT DE VIGILANCE

GLI : constituer un dossier locatif conforme

Illustration d’un dossier locatif, de ses justificatifs et de sa validation

Revenus, nature du bail, justificatifs, solvabilité et délais sont examinés selon les critères propres au contrat. Un locataire accepté commercialement n’est pas automatiquement éligible à la garantie.

À retenir

La validation commerciale d’un candidat ne remplace pas le contrôle de son éligibilité au contrat GLI.
COPROPRIÉTÉ · ANTICIPER LES TRAVAUX

Travaux en copropriété : les assurances se préparent avant le chantier

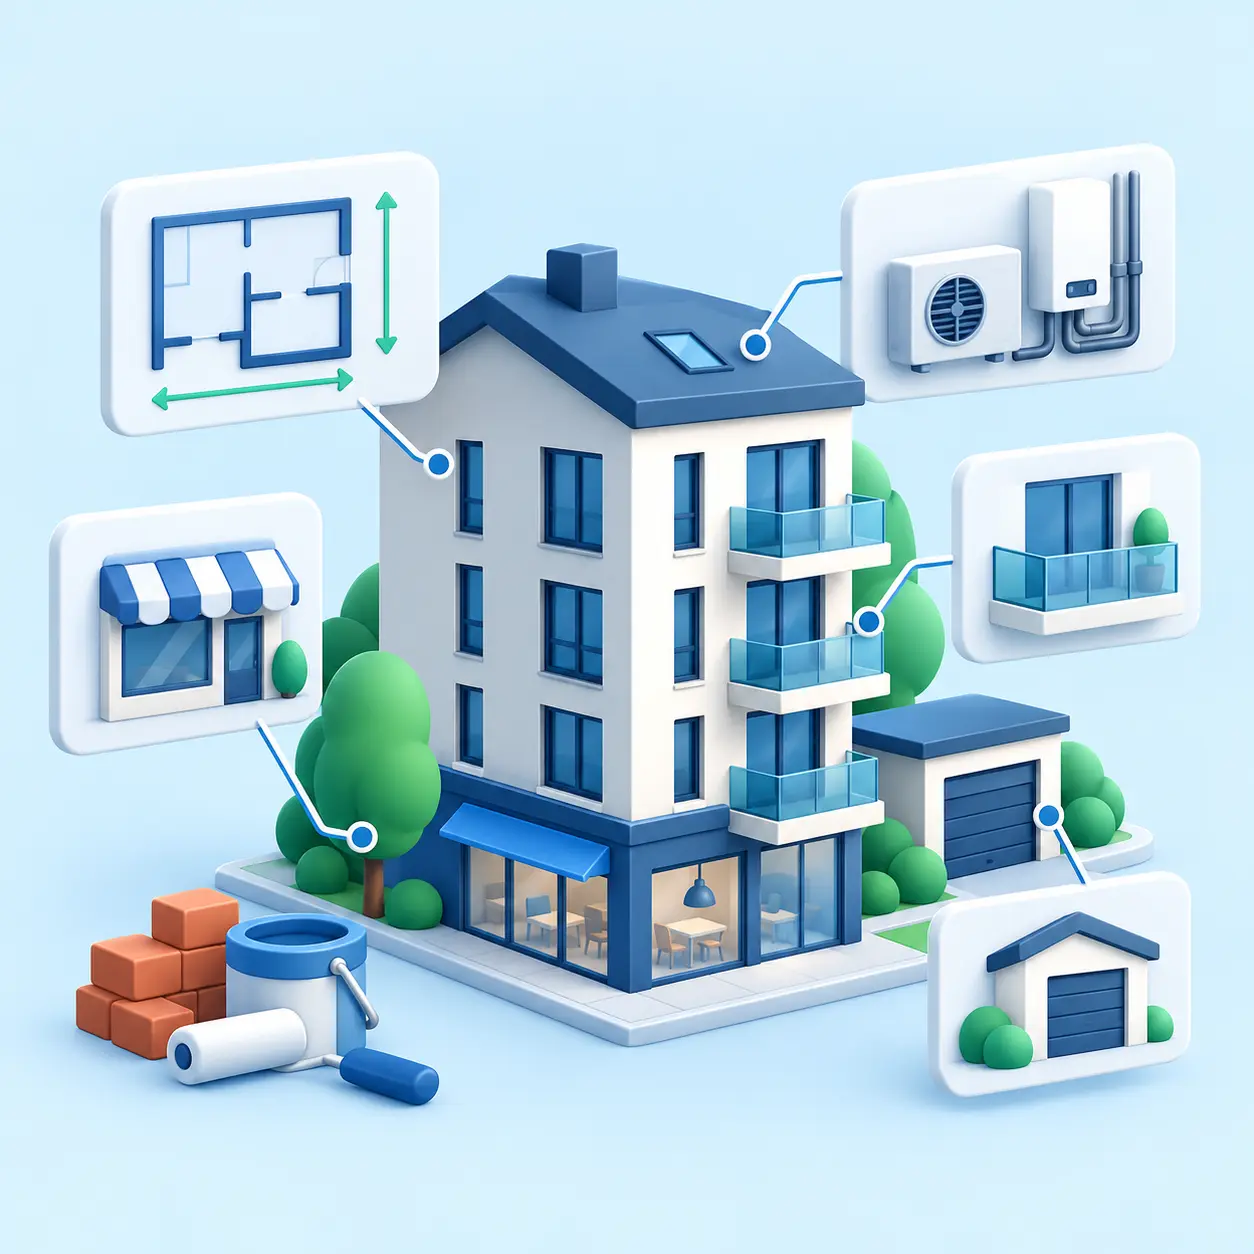
Ravalement, rénovation énergétique ou intervention sur la structure : les garanties à envisager dépendent du projet. Quatre vérifications permettent de cadrer le programme d’assurance avant le démarrage.

Le bon réflexe : agir en amont, pas après un sinistre
ÉTAPE 01 / CADRER LE PROJET

Définir précisément l’opération

Ravalement, étanchéité, rénovation ou intervention sur la structure : la nature des travaux, leurs montants, le calendrier et les intervenants orientent l’analyse assurantielle.

Nature et périmètreEntreprisesCalendrier

Expertise & sources

Contenu vérifié et références

Les contenus de cette page s'appuient sur l'expertise du pôle Immobilier d'ABE Courtage et sur les textes encadrant la gestion locative, le syndic de copropriété et les assurances immobilières.
Portrait d'Emmanuel Hamon, directeur du pôle Immobilier chez ABE Courtage

Emmanuel Hamon

Directeur du pôle Immobilier

Pilotage du pôle Immobilier et connaissance des enjeux assurantiels liés à la gestion des patrimoines et aux responsabilités des professionnels.

Profil LinkedIn
Portrait de Frédéric Haradji, pôle Immobilier ABE Courtage

Frédéric Haradji

Assurances immobilières & gestion locative

Son expertise porte sur les assurances de gestion locative, la couverture des portefeuilles immobiliers et l'articulation des garanties destinées aux administrateurs de biens.

Profil LinkedIn
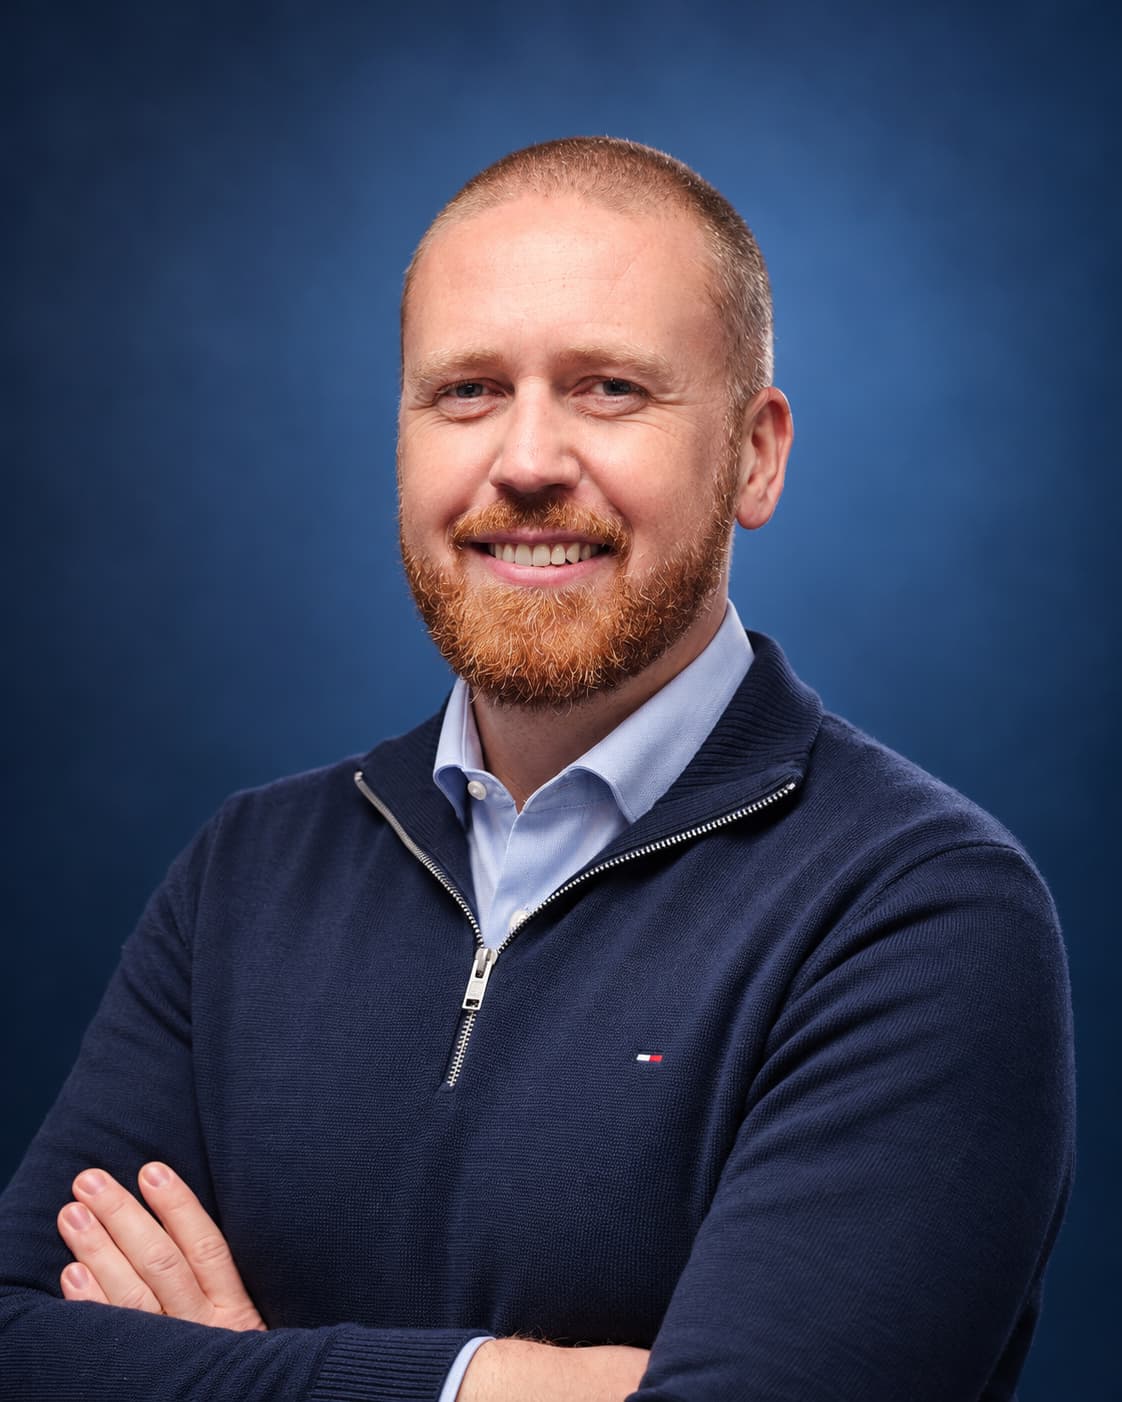
Portrait de Baptiste Volant, pôle Immobilier ABE Courtage

Baptiste Volant

Assurances de copropriété

Au contact des syndics professionnels depuis + de 10 ans, Baptiste apporte une lecture technique des risques des copropriétés, des garanties d'immeuble et des situations rencontrées dans leur gestion.

Profil LinkedIn

Textes et références réglementaires

Textes officiels et ressources de référence sur les obligations professionnelles, la gestion locative et les assurances de copropriété.

Support

FAQs

Voici ce que vous devez savoir sur les produits d'assurance spécifiques aux administrateurs de biens et syndics. Vous ne trouvez pas la réponse que vous cherchez ? Contactez-nous !

Quelles assurances sont obligatoires pour un administrateur de biens ou un syndic professionnel ?

Les administrateurs de biens et syndics professionnels doivent disposer d'une assurance responsabilité civile professionnelle (RC Pro) et d'une garantie financière, conformément à la réglementation encadrant les professions immobilières.
La RC Pro couvre les conséquences financières des fautes, erreurs ou omissions commises dans l'exercice de leur activité, selon les conditions du contrat. La garantie financière protège les fonds détenus pour le compte des clients et mandants.
Ces professionnels doivent également être titulaires d'une carte professionnelle correspondant à leurs activités : gestion immobilière, syndic de copropriété ou transaction.
Ces obligations sont distinctes des assurances souscrites pour les immeubles et les propriétaires dont ils assurent la gestion.

Quelle différence entre la RC professionnelle du syndic et la responsabilité civile du syndicat des copropriétaires ?

La responsabilité civile professionnelle du syndic et celle du syndicat des copropriétaires couvrent deux responsabilités différentes.
‍La RC Pro du syndic intervient lorsqu'une faute professionnelle engage sa responsabilité : défaut de conseil, erreur de gestion, omission ou manquement dans l'exécution de ses missions, sous réserve des garanties du contrat.
‍La RC du syndicat des copropriétaires couvre les dommages dont la copropriété peut être tenue responsable, notamment lorsqu'ils trouvent leur origine dans les parties communes de l'immeuble.
Ces deux assurances sont obligatoires et complémentaires. Elles ne se substituent pas l'une à l'autre, même lorsqu'un sinistre implique à la fois l'immeuble et sa gestion.

À quoi sert la garantie financière d'un administrateur de biens ?

La garantie financière protège les fonds confiés à un professionnel de l'immobilier dans le cadre de ses activités réglementées.
Elle vise notamment à garantir leur restitution en cas de défaillance financière du professionnel, dans les conditions prévues par la réglementation.
Pour un administrateur de biens, les sommes concernées peuvent notamment comprendre les loyers, provisions sur charges et dépôts de garantie encaissés pour le compte des propriétaires.
La garantie financière est obligatoire pour les activités de gestion immobilière et de syndic, y compris lorsqu'aucun fonds n'est détenu. Une dispense sous conditions existe en revanche pour la seule activité de transaction sans détention de fonds.
Son montant doit être adapté à l'activité et aux sommes garanties. Elle ne remplace pas l'assurance responsabilité civile professionnelle.

L'assurance multirisque immeuble (MRI) est-elle obligatoire pour une copropriété ?

La loi impose au syndicat des copropriétaires de souscrire une assurance responsabilité civile. En revanche, l'assurance multirisque immeuble (MRI) n'est pas systématiquement obligatoire.
Le règlement de copropriété peut toutefois imposer sa souscription.
La MRI complète la responsabilité civile en couvrant les dommages matériels susceptibles d'affecter l'immeuble : incendie, dégâts des eaux, événements climatiques ou autres risques prévus au contrat.
Pour un syndic, cette assurance constitue une protection importante du patrimoine administré. Son contenu doit être examiné en fonction de la nature de l'immeuble, de ses équipements, de son occupation et de son historique de sinistres.

Une mission partielle peut-elle engager la responsabilité de l’architecte ?

Oui. Même lorsqu’un architecte intervient uniquement sur une partie du projet, sa responsabilité peut être recherchée si un dommage trouve son origine dans sa mission : conception, permis de construire, plans, conseil, prescriptions techniques ou suivi ponctuel. C’est pourquoi le contrat d’assurance doit être cohérent avec le périmètre exact des missions acceptées. Une mission partielle ne signifie pas nécessairement un risque limité.

Quelle différence entre une assurance multirisque immeuble (MRI) et une assurance propriétaire non occupant (PNO) ?

La multirisque immeuble (MRI) et l'assurance propriétaire non occupant (PNO) répondent à des besoins différents.
‍La MRI est généralement souscrite par le syndicat des copropriétaires. Elle couvre les risques concernant l'immeuble, notamment les parties communes et certains éléments du bâtiment, selon les garanties prévues.
‍La PNO concerne le propriétaire d'un lot qu'il n'occupe pas personnellement. Elle permet notamment de couvrir sa responsabilité civile et certains dommages affectant son bien, qu'il soit loué ou vacant.
En copropriété, chaque copropriétaire doit être assuré au minimum en responsabilité civile.Les garanties MRI, PNO et assurance de l'occupant doivent donc être examinées ensemble pour identifier leurs périmètres respectifs et les éventuelles lacunes de couverture.

En cas de dégât des eaux dans une copropriété, quel assureur intervient : MRI, PNO ou assurance du locataire ?

L'assureur qui intervient dépend de l'origine du dégât des eaux, des locaux endommagés, des personnes assurées et des garanties souscrites.
Lorsqu'un sinistre concerne les parties communes, le syndic doit notamment prévenir l'assureur de l'immeuble. Si le dommage concerne un logement privatif, l'assurance de l'occupant ou celle du propriétaire peut également être mobilisée.
Pour certains sinistres, la convention IRSI organise les relations entre assureurs et désigne un assureur gestionnaire afin de faciliter le traitement du dossier.
Elle s'applique, sous ses conditions, aux dégâts des eaux et incendies dont les dommages matériels n'excèdent pas 5 000 € HT par local sinistré.
La désignation de l'assureur gestionnaire ne signifie pas nécessairement qu'il supportera définitivement toute l'indemnisation.

Quels critères vérifier avant de choisir ou de renouveler une assurance multirisque immeuble ?

Le prix ne suffit pas pour comparer deux contrats multirisque immeuble.Un syndic doit notamment examiner :
- Les caractéristiques du bâtiment : surface, ancienneté, matériaux, occupation et activités présentes.
- Les garanties : incendie, dégâts des eaux, événements climatiques, responsabilité civile et équipements techniques.
- Les montants assurés : valeur de reconstruction, plafonds d'indemnisation et éventuelles limitations.
- Les franchises et exclusions : notamment pour les dommages récurrents ou les risques particuliers.
- La sinistralité : nature, fréquence et coût des sinistres antérieurs.Les modalités de gestion des sinistres et les obligations déclaratives doivent également être prises en compte.
L'objectif est de vérifier que le contrat correspond aux risques réels de l'immeuble, et pas uniquement de rechercher la cotisation la plus basse.

Un administrateur de biens peut-il proposer une garantie loyers impayés (GLI) pour l'ensemble de son portefeuille locatif ?

Oui. Un administrateur de biens peut mettre en place une solution de garantie loyers impayés destinée à plusieurs logements de son portefeuille, notamment au moyen de contrats ou dispositifs collectifs proposés par certains assureurs.
Ce fonctionnement permet d'organiser la couverture des loyers impayés pour les propriétaires mandants, selon les modalités du contrat.
Chaque location doit néanmoins respecter les conditions d'adhésion et d'éligibilité prévues : caractéristiques du bail, situation du locataire, justificatifs de solvabilité et éventuels antécédents de paiement.
Les modalités d'adhésion, de déclaration des impayés et d'indemnisation varient selon les solutions. Une organisation commune ne signifie donc pas que tous les logements sont automatiquement assurables.

Quels critères vérifier pour qu'un dossier locataire soit éligible à la garantie loyers impayés ?

L'éligibilité d'un locataire à la garantie loyers impayés dépend des critères définis par l'assureur.
L'analyse porte principalement sur la solvabilité du candidat, la régularité et la nature de ses revenus, sa situation professionnelle ainsi que le rapport entre ses ressources et le montant du loyer charges comprises.
Le dossier doit également comporter les justificatifs exigés par le contrat, dans le respect de la réglementation sur les documents pouvant être demandés au locataire.
Les critères peuvent varier selon les profils : salarié, indépendant, retraité, étudiant ou personne disposant de revenus particuliers.
‍Un dossier incomplet ou non conforme peut compromettre la prise en charge d'un impayé. La vérification doit donc intervenir avant la signature du bail ou l'adhésion à la garantie, selon les conditions contractuelles.

Dans quels cas un syndic doit-il souscrire une assurance dommages-ouvrage pour des travaux en copropriété ?

L'assurance dommages-ouvrage est en principe obligatoire lorsqu'une copropriété fait réaliser des travaux de construction entrant dans le champ de l'assurance décennale.
Elle concerne notamment certaines opérations importantes de construction, de transformation ou de rénovation affectant la solidité d'un ouvrage ou le rendant impropre à sa destination.
Tous les travaux d'entretien courant ne nécessitent cependant pas une dommages-ouvrage. La qualification dépend de la nature réelle des interventions et des ouvrages concernés.
Lorsque cette assurance est obligatoire, elle doit être souscrite avant l'ouverture du chantier.
La dommages-ouvrage permet de préfinancer la réparation des désordres relevant de la garantie décennale, sans attendre la détermination des responsabilités. Elle ne remplace ni l'assurance décennale des entreprises ni une éventuelle assurance tous risques chantier.

Comment assurer un immeuble présentant une sinistralité importante ou faisant l'objet d'un refus d'assurance ?

Un immeuble ayant subi des sinistres répétés peut rencontrer des difficultés de souscription ou de renouvellement de son assurance multirisque immeuble.
Les assureurs examinent notamment la fréquence des sinistres, leur coût, leurs causes et les mesures prises pour éviter leur réapparition.
Pour présenter le risque, il est utile de réunir un historique détaillé de sinistralité, les rapports techniques disponibles, les travaux correctifs réalisés et les actions de prévention engagées.
Un courtier peut analyser ces éléments, constituer un dossier documenté et consulter les compagnies susceptibles d'étudier le risque.
Les solutions peuvent comporter des garanties, franchises ou conditions particulières. L'acceptation du risque n'est toutefois jamais automatique, notamment lorsque les causes des sinistres récurrents n'ont pas été traitées.

Comment organiser et suivre les assurances de plusieurs immeubles ou portefeuilles locatifs ?

La gestion des assurances d'un portefeuille immobilier nécessite une vision centralisée des immeubles, des contrats, des échéances et de la sinistralité.
Pour un administrateur de biens ou un syndic, il est utile de disposer d'un inventaire régulièrement actualisé précisant les biens assurés, leurs caractéristiques, les garanties souscrites, les franchises et les dates de renouvellement.
Cette organisation facilite l'identification des doublons, des insuffisances de couverture et des contrats nécessitant une révision.
Selon les caractéristiques du portefeuille, des solutions contractuelles regroupées peuvent être étudiées. Elles ne dispensent toutefois pas d'identifier précisément chaque assuré et chaque risque.
Une revue périodique permet également de tenir compte des nouveaux mandats, des travaux, de l'évolution des immeubles et des sinistres survenus.
Vous recherchez une solution d'assurance dédiée à votre entreprise ?

Effectuez votre demande de devis en ligne, nos experts courtiers vous contacteront dans les plus brefs délais.

En cliquant sur "Accepter tous les cookies", vous acceptez que des cookies soient stockés sur votre appareil afin d'améliorer la navigation sur le site, d'analyser son utilisation et de contribuer à nos efforts de marketing. Consultez notre politique de confidentialité pour plus d'informations.