
Les dommages au bâtiment
Un incendie, une tempête ou un dégât des eaux peut endommager la toiture, les façades ou les circulations communes. La prise en charge dépend des biens et des événements assurés.
L’essentiel
L’assurance multirisque immeuble (MRI) protège le patrimoine immobilier collectif. En copropriété, elle peut réunir dans un même contrat l’assurance de responsabilité civile du syndicat et la couverture des dommages au bâtiment.
Un incendie, une tempête ou un dégât des eaux peut endommager la toiture, les façades ou les circulations communes. La prise en charge dépend des biens et des événements assurés.
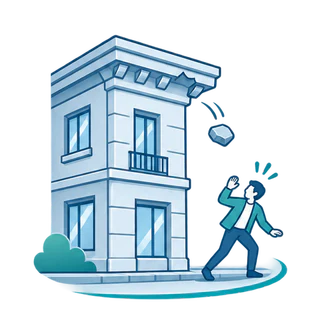
Le syndicat doit assurer sa responsabilité civile. La garantie peut intervenir, par exemple, si la chute d’un élément de façade blesse un passant et engage la responsabilité du syndicat.
Ascenseurs, chaufferie, portes de garage et installations photovoltaïques sont à déclarer selon la configuration de l’immeuble. Vérifiez les équipements assurés et les conditions d’une éventuelle garantie bris de machines.
Certains contrats immeuble couvrent des éléments privatifs, comme les revêtements ou les installations fixes. Le périmètre dépend du contrat et s’articule avec l’assurance habitation ou la PNO du lot.
ABE IMMOBILIER · ASSURANCE MRI
Pour assurer un immeuble, préparer le renouvellement d’un contrat ou revoir les garanties de plusieurs copropriétés, échangez avec un conseiller ABE Immobilier.
Vous préférez échanger par téléphone ?
Appeler un conseiller · 01 70 32 10 20Nos experts ABE

Pour faciliter votre prise de contact
Sélectionnez votre besoin. Nous vous indiquons les informations utiles pour un premier échange.
Votre premier échange
Pour étudier votre premier devis MRI
Vous n'avez pas ces informations sous la main ? Une première prise de contact suffit. Aucun document à transmettre depuis ce module.
Dégât des eaux
Localisez les dommages et notez l’origine de la fuite si elle est connue. Ces informations aident le syndic à coordonner l’intervention et les déclarations.
Premier réflexe
Si possible, faites couper l’eau, sécurisez les lieux et organisez l’intervention sur la canalisation.
À vérifier. Quels dommages aux parties communes et aux lots sont couverts ?
Premier réflexe
Prévenez les occupants concernés et contactez le courtier ou l’assureur. Organisez la recherche de fuite selon la situation et conservez les justificatifs.
À vérifier. Qui organise la recherche et à quelles conditions les frais sont pris en charge.
Premier réflexe
Faites documenter les dommages dans le lot. Demandez à l’occupant et au copropriétaire de contacter leurs assureurs selon leur situation.
À vérifier. Les éléments privatifs couverts par le contrat immeuble et ceux assurés par le contrat du lot.
L’assureur chargé du dossier dépend de la situation, des contrats et des conventions applicables entre assureurs.
PRÉPARER VOTRE DEMANDE
Pour chiffrer l’assurance d’une copropriété, préparez sa fiche descriptive, le contrat en cours et le relevé de sinistralité disponible. La cotisation dépend notamment de la surface, des usages, des équipements, des antécédents et des garanties choisies.
Pour comparer deux devis sur le même immeuble, alignez les surfaces déclarées et vérifiez les capitaux, la base d’indemnisation, les franchises par événement et les exclusions liées aux activités ou à l’inoccupation.
Demander un devis MRIASSURANCE IMMOBILIER
Obligation d’assurance en copropriété, prix, parties privatives et questions pratiques pour les syndics.
L’article 9-1 de la loi du 10 juillet 1965 impose au syndicat des copropriétaires de s’assurer contre les risques de responsabilité civile dont il doit répondre. La couverture multirisque des dommages au bâtiment reste généralement facultative, sous réserve des exigences du règlement de copropriété. Chaque copropriétaire a également sa propre obligation d’assurance en responsabilité civile. Consulter l’article 9-1.
La cotisation varie selon la surface déclarée, la localisation, les activités exercées dans le bâtiment, ses équipements, sa sinistralité et les garanties choisies. Pour comparer deux tarifs, demandez des devis sur le même périmètre, puis vérifiez les plafonds et franchises. Voir les informations à préparer pour un devis MRI.
Le syndic agit pour le compte du syndicat des copropriétaires. La loi lui impose de soumettre à l’assemblée générale la décision de souscrire le contrat de responsabilité civile du syndicat. En cas de refus, il peut souscrire cette assurance pour le compte du syndicat.
Cela dépend du contrat. Vérifiez si les revêtements, les aménagements fixes ou les installations à l’intérieur des lots sont compris dans les biens assurés, ainsi que les exclusions. En cas de fuite, l’origine du sinistre et les biens touchés orientent les déclarations. Voir les exemples de dégâts des eaux.
La multirisque immeuble assure le bâtiment et peut couvrir la responsabilité civile du syndicat. La PNO s’adresse au propriétaire qui n’occupe pas son lot. Selon sa formule, elle couvre sa responsabilité civile et certains dommages à son bien. Pour vérifier leur articulation, comparez les personnes assurées et les éléments privatifs garantis.
Oui. Un syndic bénévole peut faire étudier une assurance pour le compte du syndicat des copropriétaires. Pour une petite copropriété, indiquez le nombre de lots, la surface, les équipements communs et les sinistres connus, même si l’immeuble compte peu de logements.
Oui, sous réserve d’acceptation par l’assureur. Déclarez les activités exercées, les surfaces commerciales et les équipements particuliers, par exemple une extraction de restaurant. Vérifiez que les activités figurent bien dans le périmètre du devis.
