

Un logement loué ou vacant
La PNO s’adresse au propriétaire d’un logement qu’il n’occupe pas, qu’il soit loué ou vide entre deux locations. En période de vacance, les garanties qui s’appliquent dépendent du contrat.
L’essentiel
L’assurance propriétaire non occupant (PNO) s’adresse au propriétaire qui n’habite pas le logement. Selon le contrat, elle peut couvrir sa responsabilité civile et les dommages à son bien.
La PNO s’adresse au propriétaire d’un logement qu’il n’occupe pas, qu’il soit loué ou vide entre deux locations. En période de vacance, les garanties qui s’appliquent dépendent du contrat.
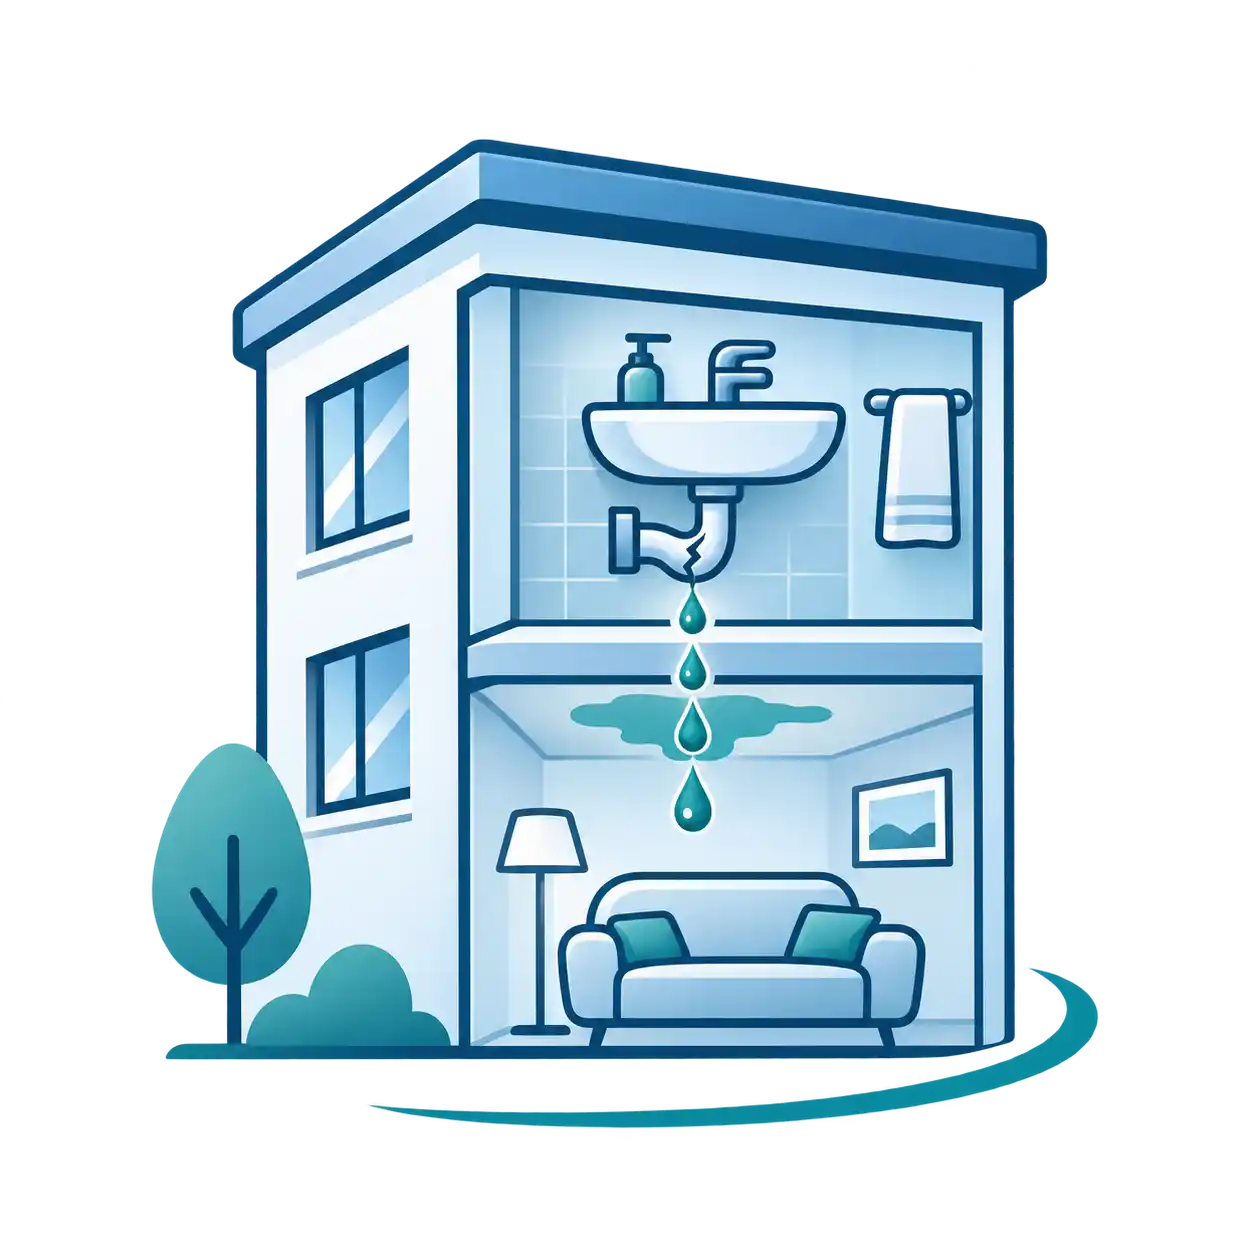
Elle peut intervenir si un dommage engage la responsabilité du propriétaire, par exemple lorsqu’une fuite de son logement endommage l’appartement voisin. En copropriété, le propriétaire doit être assuré en responsabilité civile, même s’il n’occupe pas le lot.

Selon les garanties souscrites, la PNO peut couvrir les dommages au logement après un incendie ou un dégât des eaux. Le contrat précise quels aménagements et équipements sont assurés.
L’assurance du locataire couvre notamment les risques locatifs dont il répond. Le contrat immeuble peut aussi couvrir certains éléments privatifs. La PNO se choisit en tenant compte de ces deux contrats.
ABE IMMOBILIER · ASSURANCE PNO
Pour assurer un premier lot, revoir un contrat ou organiser la couverture d’un portefeuille, échangez avec un conseiller ABE Immobilier.
Vous préférez échanger par téléphone ?
Appeler un conseiller · 01 70 32 10 20Nos experts ABE

Pour faciliter votre prise de contact
Sélectionnez votre besoin. Nous vous indiquons les informations utiles pour un premier échange.
Votre premier échange
Pour étudier votre premier devis PNO
Vous n'avez pas ces informations sous la main ? Une première prise de contact suffit. Aucun document à transmettre depuis ce module.
Dégât des eaux
L’origine de la fuite et l’occupation du logement orientent les premières démarches.
Premier réflexe
Demandez au locataire de déclarer la fuite à son assureur.
À vérifier. Quels aménagements du bailleur ont été touchés et quelles garanties peuvent les couvrir ?
Premier réflexe
Coupez l’eau si possible et prévenez l’assureur PNO du lot. Avertissez aussi le syndic si un autre lot ou une partie commune est touché.
À vérifier. La clause d’inoccupation et les conditions de prise en charge de la recherche de fuite.
Premier réflexe
Prévenez le syndic. Il organise l’intervention sur la canalisation et coordonne la déclaration.
À vérifier. Le périmètre du contrat immeuble et les garanties du lot pour les éléments privatifs touchés.
L’assureur qui gère le dossier peut dépendre des contrats et des conventions entre assureurs.
PRÉPARER VOTRE DEMANDE
Vous gérez plusieurs logements ? Préparez un inventaire avec une ligne par lot. Indiquez son adresse, sa surface, le propriétaire ou la SCI, son occupation et la date de prise d’effet souhaitée. La cotisation dépend notamment du bien, de son usage et des garanties retenues.
Pour comparer deux devis sur le même lot, vérifiez si les mêmes aménagements et équipements sont assurés, à combien s’élève la franchise et ce que chaque contrat prévoit en cas de vacance.
Demander un devis PNOASSURANCE IMMOBILIER
Obligation en copropriété, tarif, logement vacant et questions pratiques pour les bailleurs et les gestionnaires.
L’article 9-1 de la loi du 10 juillet 1965 impose à chaque copropriétaire d’assurer sa responsabilité civile, même si son lot est loué ou vacant. Les garanties qui couvrent les dommages à son propre lot restent facultatives. Pour un logement individuel hors copropriété, le bailleur n’a pas d’obligation générale de souscrire une assurance habitation. Consulter l’article 9-1.
Le prix varie avec la surface, la localisation, l’occupation du logement et les garanties choisies. Pour comparer deux cotisations annuelles, demandez des devis sur la base des mêmes garanties, franchises et conditions de vacance. Voir les informations à préparer pour un devis PNO.
C’est possible selon le contrat et la durée de vacance. Si le logement est déjà vide, indiquez depuis quand et précisez si des travaux sont prévus. Demandez à l’assureur de confirmer quelles garanties restent acquises pendant la période envisagée, ainsi que les éventuelles obligations de déclaration ou de prévention.
Demandez au syndic l’extrait du contrat qui décrit les parties privatives couvertes. Vérifiez par exemple si le parquet ou la cuisine intégrée entrent dans son périmètre et si la responsabilité civile du copropriétaire non occupant est effectivement assurée. Ce sont deux vérifications distinctes. Voir les exemples de dégâts des eaux.
Demandez l’attestation à l’assureur ou au courtier qui gère le contrat. Vérifiez le nom de l’assuré, l’adresse du lot et la période de validité. Si vous suivez plusieurs lots, identifiez le contrat et l’attestation correspondant à chacun.
Une assurance PNO peut être étudiée pour un logement détenu par une SCI. Précisez qui détient le bien, qui souscrit et comment le logement est occupé. L’assureur vérifie ensuite si le risque entre dans le périmètre du contrat.
Le mobilier appartenant au bailleur peut être couvert si le contrat le prévoit. Vérifiez les biens assurés, leur plafond d’indemnisation et la prise en compte de la vétusté. Un inventaire du mobilier et des équipements facilite cette vérification.
